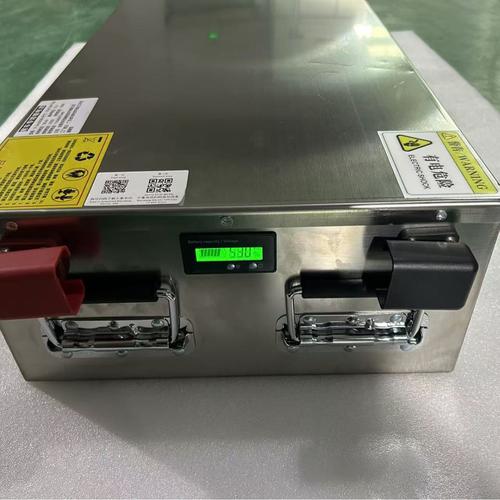
电动汽车与动力电池技术发展趋势 锂离子电池材料的革新之路

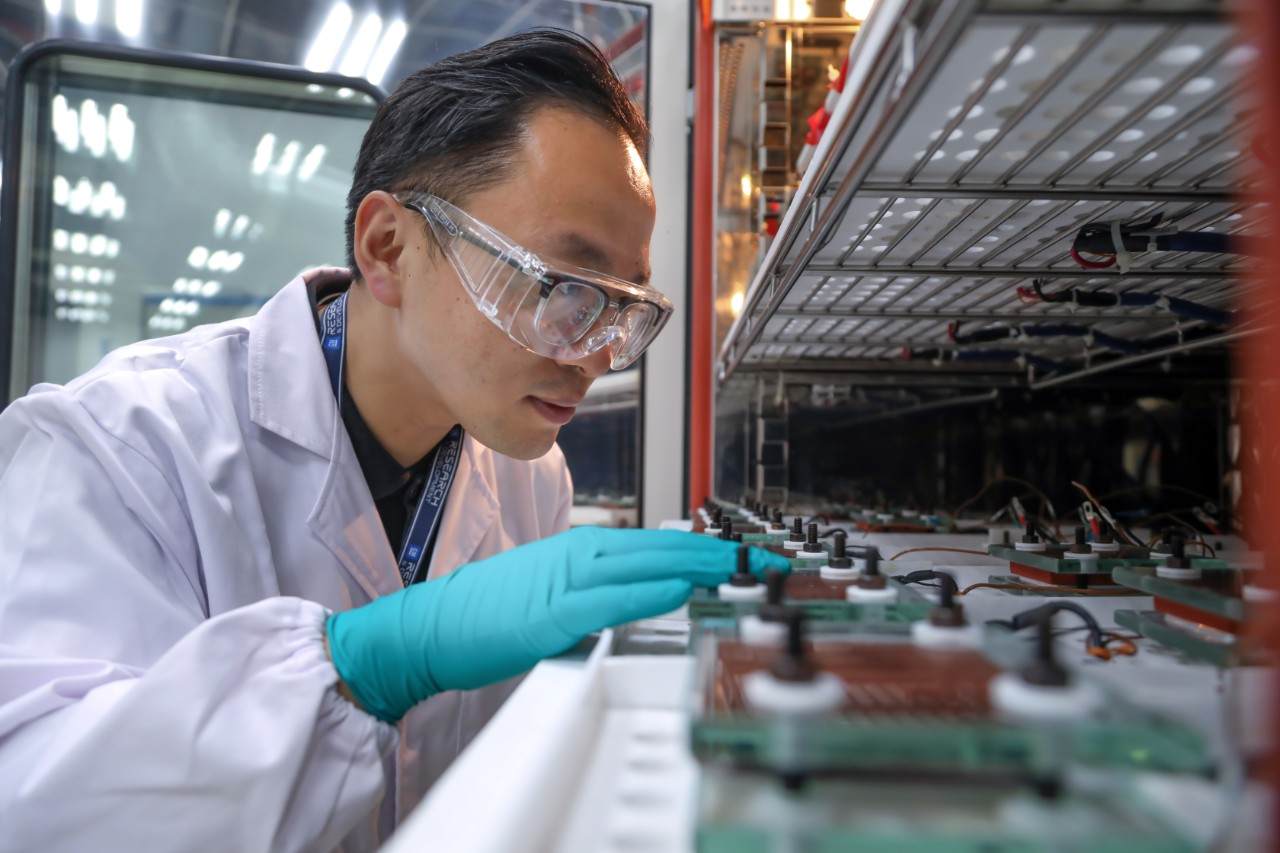
随着全球能源转型和碳中和目标的推进,电动汽车(EV)产业迎来了爆发式增长。作为电动汽车的“心脏”,动力电池技术直接决定了车辆的续航里程、充电速度、安全性和成本。在众多电池技术路线中,锂离子电池凭借其高能量密度、长循环寿命等优势,目前仍是市场主流。本文将探讨电动汽车与动力电池技术的整体发展趋势,并聚焦锂离子电池关键材料的创新方向。
一、电动汽车与动力电池技术宏观趋势
- 高能量密度与长续航:消费者对续航焦虑的敏感度持续存在,推动电池能量密度从当前的250-300Wh/kg向400Wh/kg甚至更高迈进。
- 快充与换电:800V高压平台和4C以上快充技术逐渐普及,换电模式在商用车和特定场景中补充发展。
- 安全与寿命:热失控防控、固态电解质、智能BMS(电池管理系统)成为研发重点。
- 成本与可持续:降低对钴、镍等稀缺资源的依赖,发展钠离子电池、磷酸锰铁锂等替代方案,并完善梯次利用与回收体系。
- 固态电池:被视为下一代动力电池的终极方向,预计2025-2030年逐步量产,但半固态电池已先行落地。
二、锂离子电池关键材料发展趋势
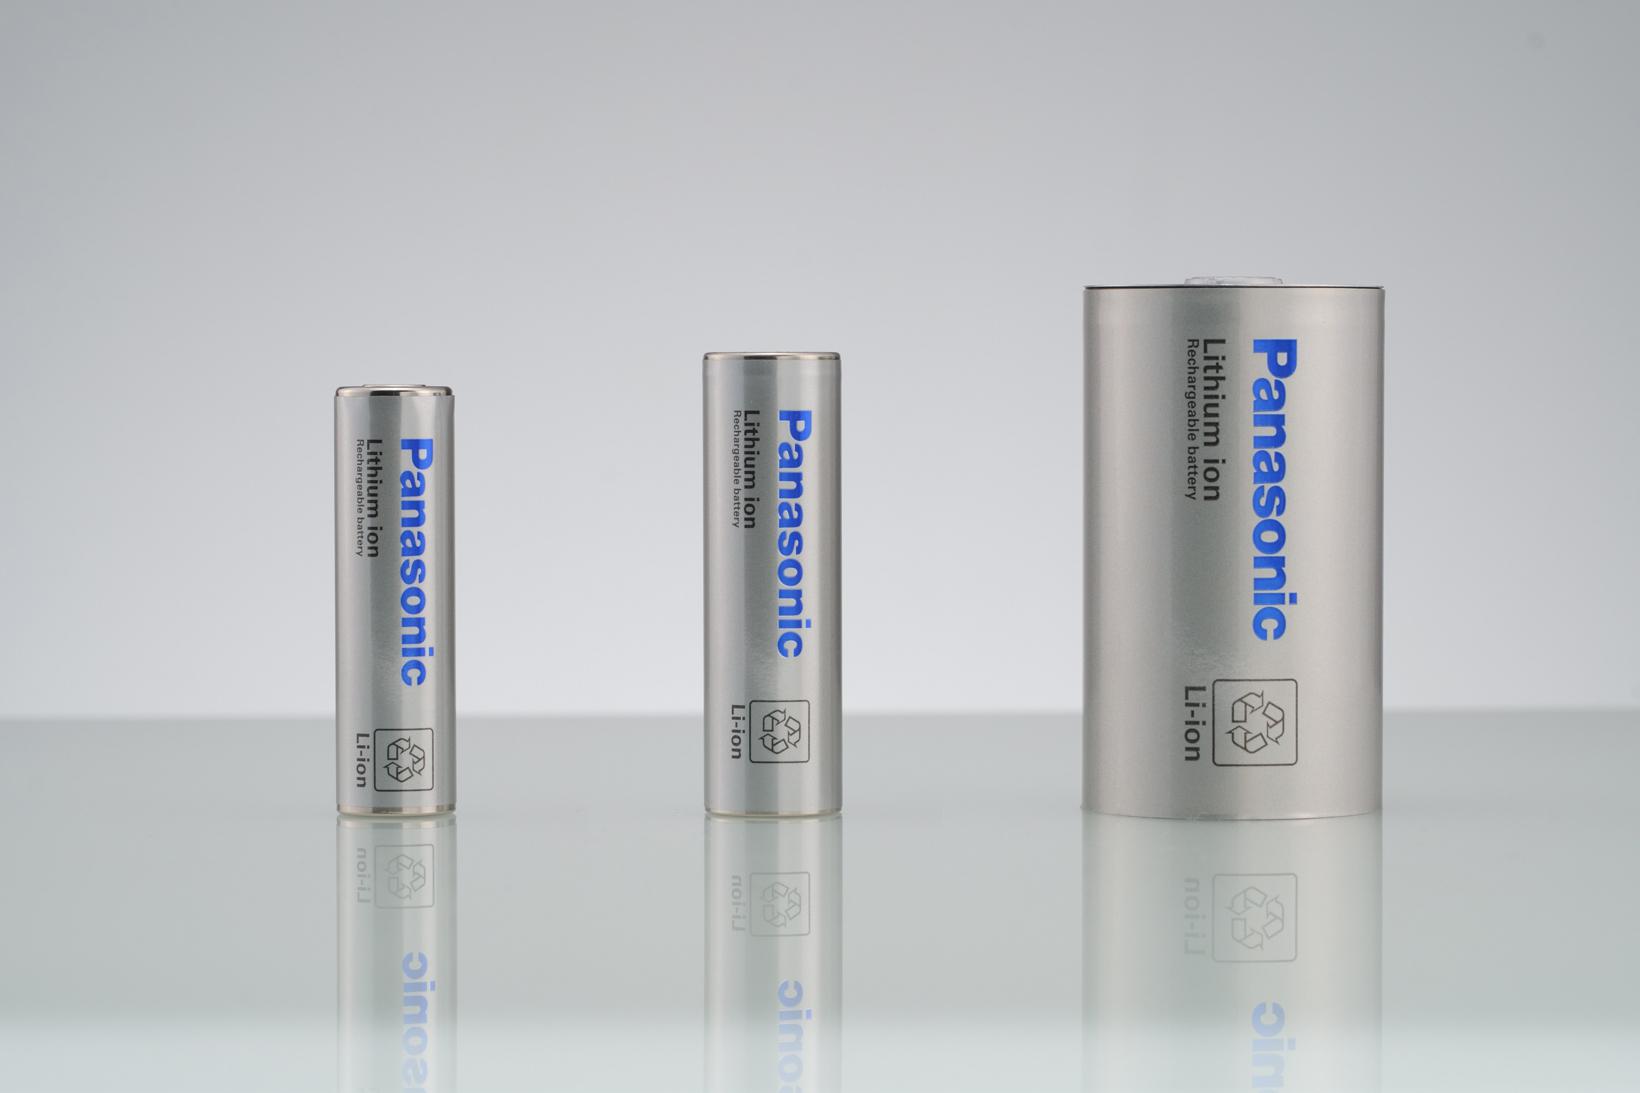
锂离子电池主要由正极、负极、电解液、隔膜四大材料组成。各材料的创新直接决定电池性能天花板。
- 正极材料:从三元到富锂锰基
- 三元材料(NCM/NCA):高镍化(Ni≥80%)是提升能量密度的主要路径,但带来热稳定性和安全性挑战。单晶化、表面包覆、掺杂改性(如Al、Mg)可缓解。
- 磷酸铁锂(LFP):凭借成本低、安全性好、循环寿命长,在储能和中低端车型中回归。磷酸锰铁锂(LMFP)作为升级版,电压平台更高(4.1V),能量密度提升15-20%。
- 富锂锰基:理论比容量可达300mAh/g以上,成本低,但存在电压衰减、倍率性能差等问题,尚处实验室阶段。
- 负极材料:从石墨到硅基与锂金属
- 人造/天然石墨:仍是主流,但比容量已接近理论极限(372mAh/g)。快充石墨、硬碳/软碳复合是改进方向,硬碳也是钠离子电池负极的首选。
- 硅基负极:理论比容量高达4200mAh/g,但体积膨胀大(>300%)。氧化亚硅(SiOx)与碳复合已小规模应用,硅碳(Si-C)和硅氧(Si-O)是短期方向,预锂化技术可补偿首效损失。
- 锂金属负极:终极目标,配合固态电解质可大幅提升能量密度,但枝晶生长和安全问题仍需突破。
- 电解液:从液态到固态
- 液态电解液:由锂盐(LiPF6为主)、溶剂(碳酸酯类)和添加剂组成。新型锂盐(LiFSI、LiTFSI)提升导电性和热稳定性;成膜添加剂(VC、FEC)改善SEI膜。
- 固态电解质:聚合物、氧化物、硫化物、卤化物四大体系。硫化物离子电导率最高,但空气敏感性差;氧化物稳定性好,但界面接触差。半固态电解质已产业化,全固态预计2030年前后成熟。
- 电解液添加剂与NEW技术:如局部高浓电解液、氟代溶剂,提升高电压和宽温域性能,也是钠离子电池电解液的选择。
- 隔膜:从聚烯烃到涂层与固态化
- 聚烯烃隔膜:PE、PP及三层复合膜为主,涂覆陶瓷(Al2O3、勃姆石)或PVDF可提升热稳定性和浸润性。
- 新型隔膜:芳纶、聚酰亚胺(PI)耐高温隔膜,以及无隔膜固态电池设计是长期方向,无隔膜化将简化结构、提升能量密度。
三、材料创新如何协同推动技术落地
单靠某一材料突破难以实现整体性能跃升,需系统级优化。例如:高镍正极+硅碳负极+新型锂盐电解液+陶瓷涂覆隔膜,可在提升能量密度的同时兼顾安全。半固态电池则用凝胶电解液+高镍正极+硅基负极,平衡性能与量产可行性。电池回收技术(湿法、火法、直接回收)可缓解资源约束,形成材料闭环。
四、挑战与展望
锂离子电池材料仍面临诸多挑战:资源供应(锂、钴、镍)的地缘政治风险、材料成本波动、制造工艺一致性,以及从实验室到GWh级量产的工程化难题。未来趋势将呈现多元化:LFP与LMFP覆盖中低端,高镍三元主打高端,钠离子补充储能与入门车型,固态电池逐步渗透。预计到2030年,动力电池能量密度有望达到350-400Wh/kg,成本降至0.5元/Wh以下,快充时间缩短至15分钟以内。
结论
电动汽车的普及离不开动力电池技术的持续进步,而锂离子电池材料的创新是核心驱动力。从正极的高镍化与富锂锰基,到负极的硅基与锂金属,再到电解液的固态化和隔膜的功能化,材料科学正以前所未有的速度重塑电池性能边界。只有通过材料、电芯设计、制造工艺与回收体系的协同发展,才能实现电动汽车真正平价、安全、可持续的未来。
如若转载,请注明出处:http://www.jdlxny.com/product/13.html
更新时间:2026-10-15 13:57:20