锂离子电池材料 驱动新能源汽车产业变革的核心引擎

随着全球新能源汽车产业的迅猛发展,动力电池作为产业链的心脏,其技术路线和材料创新已成为行业竞争的焦点。近日发布的《新能源汽车动力电池材料及产业链》报告,系统性梳理了锂离子电池材料的现状与趋势,揭示了这一领域正在发生的深刻变革。
一、锂离子电池:动力电池的绝对主流
在众多电池技术路线中,锂离子电池凭借高能量密度、长循环寿命和相对成熟的技术体系,占据了新能源汽车动力电池的绝对主导地位。报告数据显示,全球动力电池装机量中,锂离子电池占比超过95%。从特斯拉的4680电池到宁德时代的麒麟电池,从比亚迪的刀片电池到LG新能源的软包电池,几乎所有主流产品都建立在锂离子电池材料体系之上。
二、四大关键材料:决定电池性能的基石
锂离子电池的性能天花板,本质上由四大关键材料决定:
1. 正极材料:成本与能量密度的主要决定者
正极材料占电池总成本的40%以上,是决定能量密度的核心。目前市场形成了三元材料(NCM、NCA)与磷酸铁锂(LFP)并行的格局。三元材料能量密度高,适配长续航高端车型;磷酸铁锂安全性好、成本低、循环寿命长,通过CTP、刀片等结构创新,重新夺回市场份额。报告指出,磷酸铁锂的装机占比已回升至约40%,而在储能领域更是占据绝对优势。高镍化、单晶化、富锂锰基等方向正推动正极材料持续进化。
2. 负极材料:快充与能量密度的关键
负极材料以人造石墨和天然石墨为主,占电池成本约10%-15%。为满足快充需求,硬碳、软碳、硅基负极等新型材料加速产业化。硅基负极的理论容量是石墨的10倍以上,但体积膨胀问题仍需解决。报告预测,硅碳复合负极将率先在高端车型中应用,石墨负极仍将长期占据主流。
3. 电解液:电池的“血液”
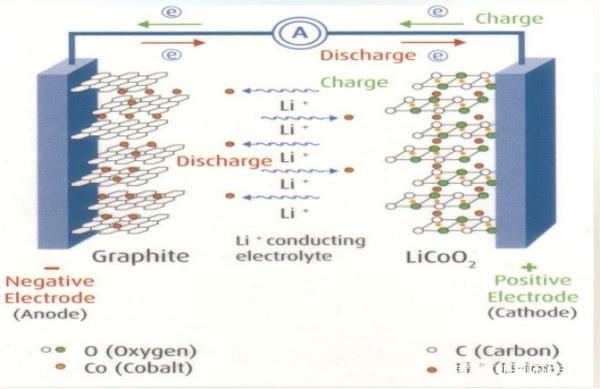
电解液在正负极之间传导锂离子,直接影响电池的倍率性能、工作温度范围和安全性。六氟磷酸锂是最常用的锂盐,但其热稳定性较差。新型锂盐LiFSI(双氟磺酰亚胺锂)因更好的热稳定性和电导率,添加比例逐步提升。添加剂技术成为电解液差异化的关键,可显著改善电池的循环寿命和安全性。
4. 隔膜:电池安全的“守护者”
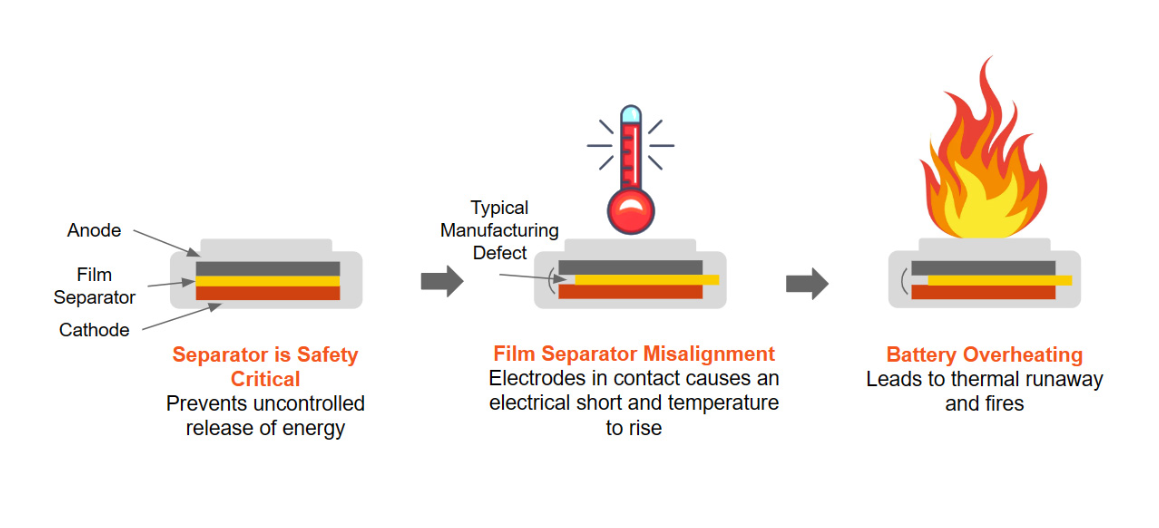
隔膜隔离正负极,防止短路。湿法隔膜与干法隔膜各有优势,涂覆技术(如陶瓷涂覆、PVDF涂覆)大幅提升了隔膜的热稳定性和机械强度。报告显示,高端隔膜国产化率已超过90%,恩捷股份、星源材质等企业进入全球供应链。
三、产业链重构:从矿端到回收的垂直整合
锂离子电池材料产业链涉及锂、钴、镍、锰、石墨等矿产开采,到前驱体、正极、负极、电解液、隔膜的制备,再到电芯封装和电池包集成。随着竞争加剧,头部企业正加速垂直整合:
- 上游布局:宁德时代、比亚迪等通过参股、长协锁定锂、钴资源;华友钴业、格林美等从回收端切入,打造“城市矿山”。
- 中游扩产:正极、负极、电解液、隔膜等环节的龙头企业大规模扩产,同时通过一体化生产降低成本。
- 下游协同:电池企业与车企深度绑定,如宁德时代与特斯拉、蔚来的合作,比亚迪的弗迪电池外供。
- 回收闭环:退役电池的梯次利用和材料回收成为产业链闭环的关键。报告预计,2030年全球动力电池回收市场规模将突破千亿元,锂、钴、镍的回收率可达95%以上。
四、挑战与未来方向
尽管锂离子电池材料体系日趋成熟,但仍面临多重挑战:
- 资源约束:锂、钴、镍资源分布不均,价格波动剧烈,供应链安全风险突出。
- 技术瓶颈:能量密度接近理论极限,安全性问题尚未根治。
- 环境压力:采矿和冶炼环节的碳排放与污染问题不容忽视。
面向报告指出了几个核心方向:
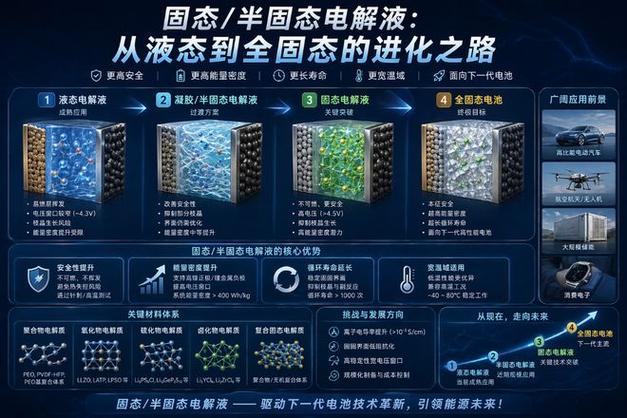
- 材料体系迭代:固态电池被公认为下一代动力电池的重要方向,其采用固态电解质,有望同时解决安全与能量密度问题。半固态电池已率先落地,全固态电池预计2030年前后规模化。
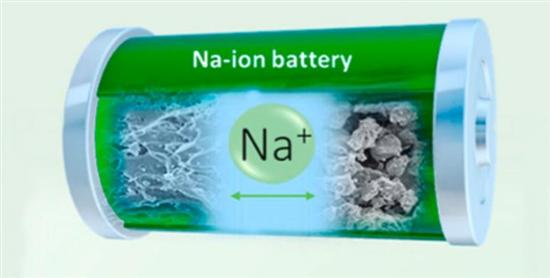
- 钠离子电池补充:在低速电动车和储能领域,钠离子电池凭借成本优势成为锂离子电池的重要补充。
- 智能制造与数字化:AI辅助材料筛选、数字孪生工厂、电池全生命周期管理将大幅提升产业链效率。
- 绿色低碳:低碳足迹的电池材料生产、绿电使用、闭环回收将成为全球竞争的新壁垒。
##
锂离子电池材料是新能源汽车产业的基石,其技术进步和产业链协同决定了电动化转型的深度与广度。这份报告表明,中国已在锂离子电池材料领域建立起全球领先的产业链优势,但面对资源、技术和环境的约束,唯有持续创新、开放合作,才能驱动新能源汽车产业行稳致远。谁掌握了材料,谁就掌握了下一次能源革命的钥匙。
如若转载,请注明出处:http://www.jdlxny.com/product/4.html
更新时间:2026-10-15 16:01:01