天赐材料2021中报解读 归母净利润同比大增151.1%,费用管控效果显著,锂离子电池材料业务表现亮眼
天赐材料(002709)于2021年8月24日披露中报,2021年上半年公司实现营业总收入44.0亿元,同比增长134.1%;归母净利润7.8亿元,同比增长151.1%;扣非净利润7.7亿元,同比增长155.5%。公司业绩大幅增长主要得益于锂离子电池材料业务的高速发展以及费用管控效果的显著提升。
一、营收与利润双双高增,锂电材料业务贡献主要增量
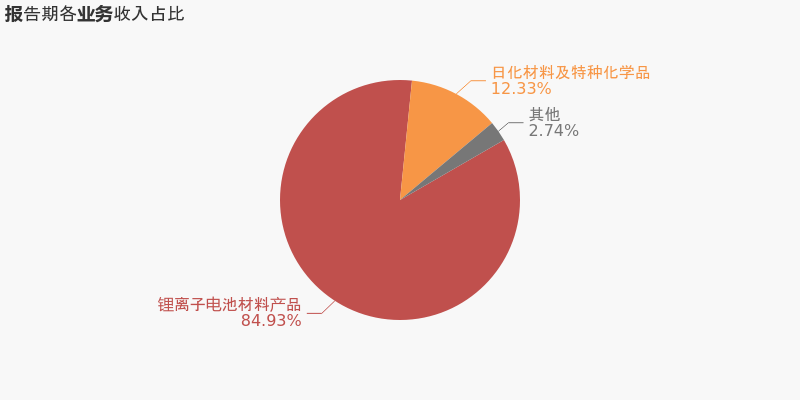
报告期内,公司营收和利润均实现翻倍以上增长。分业务来看,锂离子电池材料业务实现营收39.6亿元,同比增长146.5%,占总营收的90.0%,是公司业绩增长的核心驱动力。日化材料及特种化学品业务实现营收4.4亿元,同比增长72.5%。受益于新能源汽车行业景气度持续提升,公司锂离子电池材料产品市场需求旺盛,产销量同比大幅增长,同时产品价格也有所上涨,共同推动收入高增。
二、费用管控效果显著,盈利能力持续提升
2021年上半年,公司期间费用率为8.8%,同比下降4.7个百分点。其中,销售费用率、管理费用率、财务费用率分别为1.9%、4.5%、0.7%,同比分别下降0.9、2.5、1.2个百分点。费用管控效果显著,主要得益于公司营收规模快速增长带来的规模效应以及管理效率的提升。公司毛利率为34.5%,同比提升3.6个百分点;净利率为17.8%,同比提升1.2个百分点。盈利能力提升主要得益于锂电材料产品价格回升以及成本控制得当。
三、锂离子电池材料业务高速增长,一体化布局成效显现
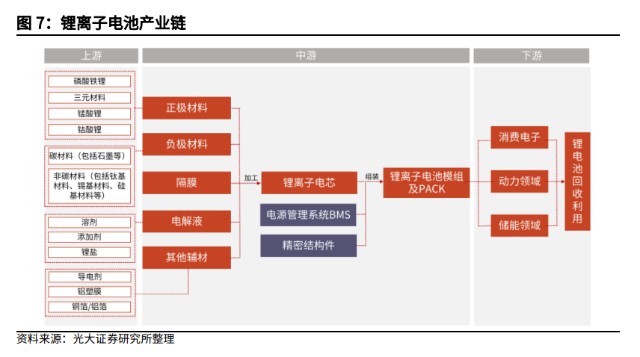
公司锂离子电池材料业务覆盖电解液、六氟磷酸锂、磷酸铁锂等产品。报告期内,公司电解液销量同比大幅增长,市场份额稳居行业前列。公司持续推进一体化布局,六氟磷酸锂、磷酸铁等关键原材料自供比例提升,有效降低了生产成本,增强了盈利能力。公司还在积极扩产,多个在建项目稳步推进,为未来业绩增长奠定基础。
四、研发投入加大,技术创新驱动发展
2021年上半年,公司研发投入2.1亿元,同比增长125.3%,占营收比例为4.8%。公司持续加大研发投入,在锂离子电池材料领域不断进行技术创新和产品升级,巩固技术领先优势。报告期内,公司新增授权专利多项,核心技术竞争力进一步增强。
五、风险提示
新能源汽车行业政策变化风险;原材料价格波动风险;市场竞争加剧风险;产能释放不及预期风险。
六、投资建议
天赐材料作为锂离子电池材料龙头企业,受益于新能源汽车行业高景气度,业绩实现高速增长。公司费用管控效果显著,盈利能力持续提升,一体化布局成效显现,未来成长空间广阔。预计公司2021-2023年归母净利润分别为15.2/20.5/26.8亿元,对应PE分别为58/43/33倍,维持“买入”评级。
图表:
- 图1:天赐材料2021H1营收及增速
- 图2:天赐材料2021H1归母净利润及增速
- 图3:天赐材料盈利能力变化
- 图4:天赐材料期间费用率变化
- 图5:天赐材料锂电材料业务营收及增速
(注:以上数据来源于公司公告,图表略)
如若转载,请注明出处:http://www.jdlxny.com/product/42.html
更新时间:2026-11-07 13:49:15