锂离子动力电池正极材料产业发展现状探析
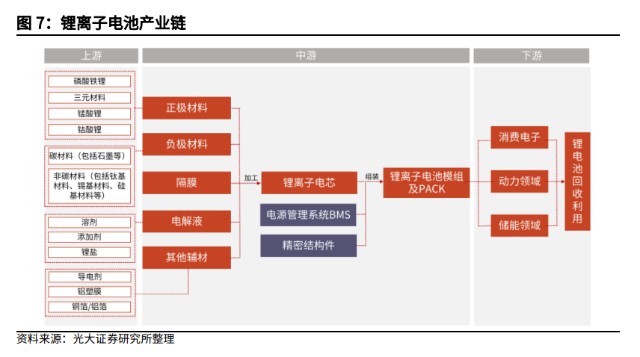
随着全球新能源汽车产业的蓬勃发展,锂离子动力电池作为核心部件,其技术进步与产业规模愈发受到关注。正极材料作为决定电池能量密度、安全性及成本的关键因素,其产业发展现状直接影响到整个动力电池产业链的竞争力。本文将从市场规模、技术路线、产业链布局、竞争格局以及面临的挑战与趋势等方面,对锂离子动力电池正极材料产业的发展现状进行深入分析。\n\n一、市场规模与增长态势\n受新能源汽车政策驱动和市场需求拉动,全球锂离子动力电池正极材料市场持续高速增长。中国作为全球最大的新能源汽车市场,正极材料出货量占全球比重超过60%。2022年,国内正极材料总出货量约120万吨,同比增长超过80%,其中磷酸铁锂(LFP)材料出货量占比显著提升,三元材料(NCM)出货量保持稳步增长。从产值来看,正极材料市场规模已突破千亿元,成为锂电材料中产值最大的细分领域。\n\n二、技术路线多元化发展\n当前,动力电池正极材料呈现多元化技术路线并存的格局:\n\n1. 磷酸铁锂(LFP):凭借低成本、高安全性和长循环寿命优势,在特斯拉、比亚迪等车企的带动下,LFP材料在动力电池领域的应用占比快速回升。2022年,LFP材料在动力电池正极材料中的装机量占比已超过60%。通过纳米化、碳包覆和掺杂改性等技术,LFP材料的能量密度得到提升,进一步拓展了其应用场景。\n\n2. 三元材料(NCM/NCA):以高能量密度见长,主要应用于中高端乘用车。当前市场以NCM523、NCM622为主流,NCM811及NCA等高镍材料占比逐步提升。高镍化是三元材料的主要技术方向,但面临安全性和成本挑战。\n\n3. 富锂锰基材料:作为下一代高能量密度正极材料,富锂锰基材料具有高比容量和低成本潜力,目前仍处于研发和产业化初期,尚未大规模商用。\n\n4. 其他材料:如磷酸锰铁锂(LMFP)作为LFP的升级版,兼顾能量密度和成本优势,已进入产业化导入阶段。\n\n三、产业链布局与协同发展\n正极材料产业链上游为镍、钴、锂等矿产资源,中游为正极材料前驱体及正极材料制备,下游为动力电池制造。产业链一体化布局成为趋势。头部正极材料企业通过参股、合资等方式向上游资源端延伸,以保障原材料供应稳定并降低成本。例如,华友钴业、格林美等企业构建了从钴镍资源到前驱体再到正极材料的完整产业链。电池企业如宁德时代、比亚迪等也通过自建或合作方式布局正极材料环节,实现供应链自主可控。\n\n四、竞争格局与龙头企业\n全球正极材料市场集中度相对较高,但竞争激烈。中国企业在国际市场上占据主导地位,主要企业包括:\n\n- 湖南裕能:LFP材料龙头,深度绑定宁德时代、比亚迪等大客户。\n- 德方纳米:LFP材料领先企业,独创液相法工艺。\n- 容百科技:高镍三元材料龙头,NCM811出货量领先。\n- 当升科技:三元材料重要供应商,出口比例高。\n- 长远锂科:三元材料及前驱体一体化布局。\n\n日韩企业如ECOPRO、住友金属矿山等在NCA和高镍三元领域仍具较强竞争力。中国企业凭借成本优势和快速产能扩张,在全球市场份额持续提升。\n\n五、面临的挑战与发展趋势\n1. 原材料价格波动:锂、镍、钴等金属价格大幅波动,给正极材料企业成本控制带来压力。\n2. 技术迭代风险:固态电池等新体系可能对现有正极材料体系产生冲击,企业需持续研发投入。\n3. 产能过剩隐忧:近年来正极材料扩产迅猛,行业可能出现阶段性产能过剩,竞争加剧。\n4. 环保与可持续发展:正极材料生产过程中的能耗和排放问题受到关注,绿色制造和回收利用成为趋势。\n\n未来发展趋势包括:\n- 高镍化与低钴化:三元材料向高镍低钴方向发展,以提升能量密度并降低成本。\n- LFP材料性能升级:通过补锂、掺杂等技术提升LFP能量密度,拓展高端应用。\n- 新材料产业化:磷酸锰铁锂、富锂锰基等新材料逐步导入市场。\n- 一体化与全球化布局:企业加快纵向一体化和海外产能布局,以应对地缘政治和供应链风险。\n\n\n锂离子动力电池正极材料产业正处于快速成长期,技术路线多元并存,市场竞争格局动态演变。中国企业凭借规模优势和成本控制能力已占据全球领先地位,但在核心技术突破、产业链安全及可持续发展等方面仍面临挑战。随着新能源汽车渗透率持续提升和储能市场爆发,正极材料产业将迎来更广阔的发展空间,同时也需在技术创新与绿色低碳方面持续发力,以支撑全球能源转型。
}
如若转载,请注明出处:http://www.jdlxny.com/product/39.html
更新时间:2026-11-05 23:47:36